Durante años, descargamos una nueva aplicación para cada necesidad. Una aplicación para el banco. Otra para hablar con nuestros amigos. Una para pedir comida. Otra para reservar un taxi. Una para invertir.
Otra para pagar. Y otra para gestionar nuestras criptomonedas.
¿El resultado?
Nuestros teléfonos se han convertido en un auténtico rompecabezas digital.
Pero esa época está llegando poco a poco a su fin.
Está surgiendo una nueva generación de aplicaciones: las Super Apps.
Y detrás de esta revolución se esconde una batalla mucho más importante de lo que parece.
La batalla por convertirse en la aplicación que abrirás cada día.
Una sola aplicación para hacerlo todo
Una Super App no consiste simplemente en añadir más funciones.
Cambia por completo la forma en que utilizamos nuestro teléfono.
Muy pronto, ya no será necesario abrir cinco o diez aplicaciones distintas para gestionar nuestro día a día.
Una única plataforma permitirá:
- enviar y recibir dinero;
- pagar en comercios;
- invertir;
- comunicarse;
- reservar servicios;
- comprar por internet;
- gestionar el patrimonio;
- acceder a nuevos servicios gracias a la inteligencia artificial.
El objetivo es sencillo:
eliminar la fricción.
Menos clics.
Menos intermediarios.
Menos complejidad.
Una batalla global que ya ha comenzado
Esta revolución ya no es una teoría.
Ya está ocurriendo.
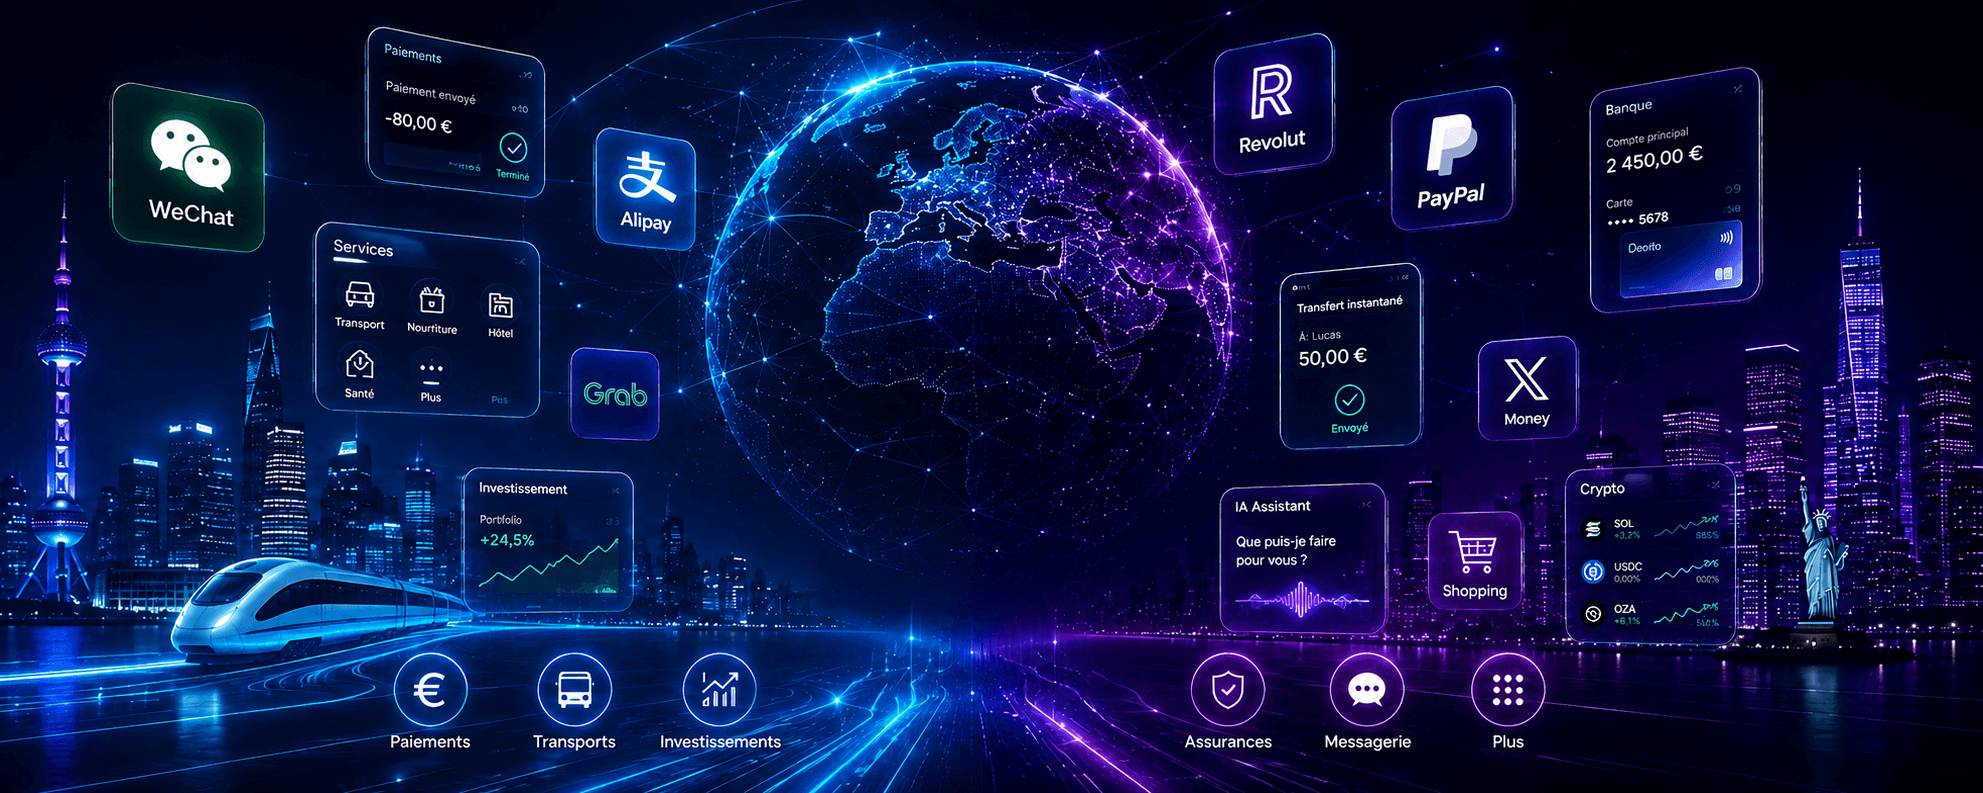
En Asia, WeChat y Alipay se han convertido en aplicaciones imprescindibles para millones de personas.
En Estados Unidos, Apple, Google y PayPal amplían constantemente sus ecosistemas financieros.
En Europa, empresas como Revolut continúan expandiendo sus servicios mucho más allá de la banca tradicional.
Todas persiguen exactamente el mismo objetivo:
convertirse en el punto de entrada de tu vida digital.
Porque quien controle la experiencia del usuario controlará una parte importante de la economía digital del futuro.
¿Han perdido realmente los bancos esta carrera?
En absoluto.
Los bancos siguen siendo actores fundamentales.
Cuentan con una gran experiencia regulatoria, una sólida relación de confianza con sus clientes e importantes infraestructuras financieras.
Sin embargo, ahora se enfrentan a un nuevo desafío.
Los usuarios ya no comparan únicamente unos bancos con otros.
Comparan su experiencia bancaria con la de las mejores aplicaciones del mundo.
Quieren:
- abrir una cuenta en pocos minutos;
- enviar dinero al instante;
- gestionar todos sus activos desde una única interfaz;
- disfrutar de la misma simplicidad que ofrecen las grandes plataformas tecnológicas.
La experiencia de usuario se ha convertido en una ventaja competitiva decisiva.
La blockchain está cambiando las reglas del juego
Al mismo tiempo, otra revolución sigue acelerándose.
La blockchain.
Durante mucho tiempo estuvo reservada a especialistas, pero hoy se está convirtiendo en una infraestructura capaz de responder a necesidades muy concretas:
- pagos disponibles las 24 horas del día;
- transferencias internacionales más sencillas;
- nuevos usos gracias a las stablecoins;
- activos digitales programables;
- menos intermediarios en determinados procesos.
La verdadera revolución no es la tecnología.
Es todo lo que esa tecnología hace posible.
La inteligencia artificial hará desaparecer las interfaces
La siguiente etapa ya está en marcha.
Muy pronto dejaremos de navegar por decenas de menús.
Simplemente hablaremos con nuestra aplicación.
«Envía 50 € a Sofía.»
«Reserva un taxi.»
«Encuentra el mejor restaurante italiano cerca de mí y paga la cuenta.»
La inteligencia artificial coordinará automáticamente todos los servicios necesarios.
La tecnología será prácticamente invisible.
Y probablemente esa sea la verdadera innovación.
Europa tiene una oportunidad única
Contra lo que muchos creen, Europa dispone hoy de una oportunidad histórica.
La entrada en vigor del reglamento MiCA, el desarrollo de los pagos instantáneos, la adopción progresiva de los activos digitales y el crecimiento de las infraestructuras blockchain están creando el entorno ideal para una nueva generación de empresas.
El mercado aún no ha elegido a sus futuros líderes.
Todo está por construir.
¿Y si la próxima Super App europea todavía no hubiera nacido?
Todas las grandes revoluciones tecnológicas comienzan de la misma forma.
Al principio parecen demasiado ambiciosas.
Después se convierten en algo completamente normal.
Hace unos años era difícil imaginar que pediríamos un taxi, reservaríamos un hotel, veríamos una película y realizaríamos un pago desde el mismo teléfono.
Hoy forma parte de nuestra rutina.
Mañana ocurrirá exactamente lo mismo con nuestro dinero.
Esa es la visión que impulsa a OZAPAY
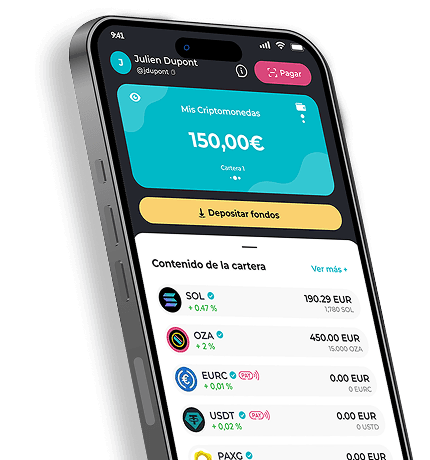
En OZAPAY no estamos desarrollando simplemente una billetera de criptomonedas.
Estamos construyendo una Super App europea diseñada para unir los pagos tradicionales y la tecnología blockchain dentro de una experiencia sencilla, moderna e intuitiva.
Nuestra ambición es clara.
Eliminar la complejidad.
Permitir que cualquier persona utilice los activos digitales con la misma facilidad con la que hoy utiliza su aplicación bancaria.
Crear una plataforma donde los pagos, las stablecoins, los comercios, los servicios cotidianos y, en el futuro, la inteligencia artificial funcionen de forma natural dentro de un único ecosistema.
Estamos convencidos de que la próxima revolución de los pagos no nacerá de una sola tecnología.
Surgirá de la unión entre lo mejor de las finanzas tradicionales y lo mejor del Web3.
Y esa revolución apenas acaba de comenzar.
Acerca de OZAPAY
OZAPAY está desarrollando una Super App europea basada en el ecosistema Solana. Nuestra misión es simplificar los pagos digitales reuniendo, en una única experiencia, los servicios financieros tradicionales, los activos digitales y la tecnología blockchain.