19 de octubre de 2026 — Economía, innovación y soberanía digital
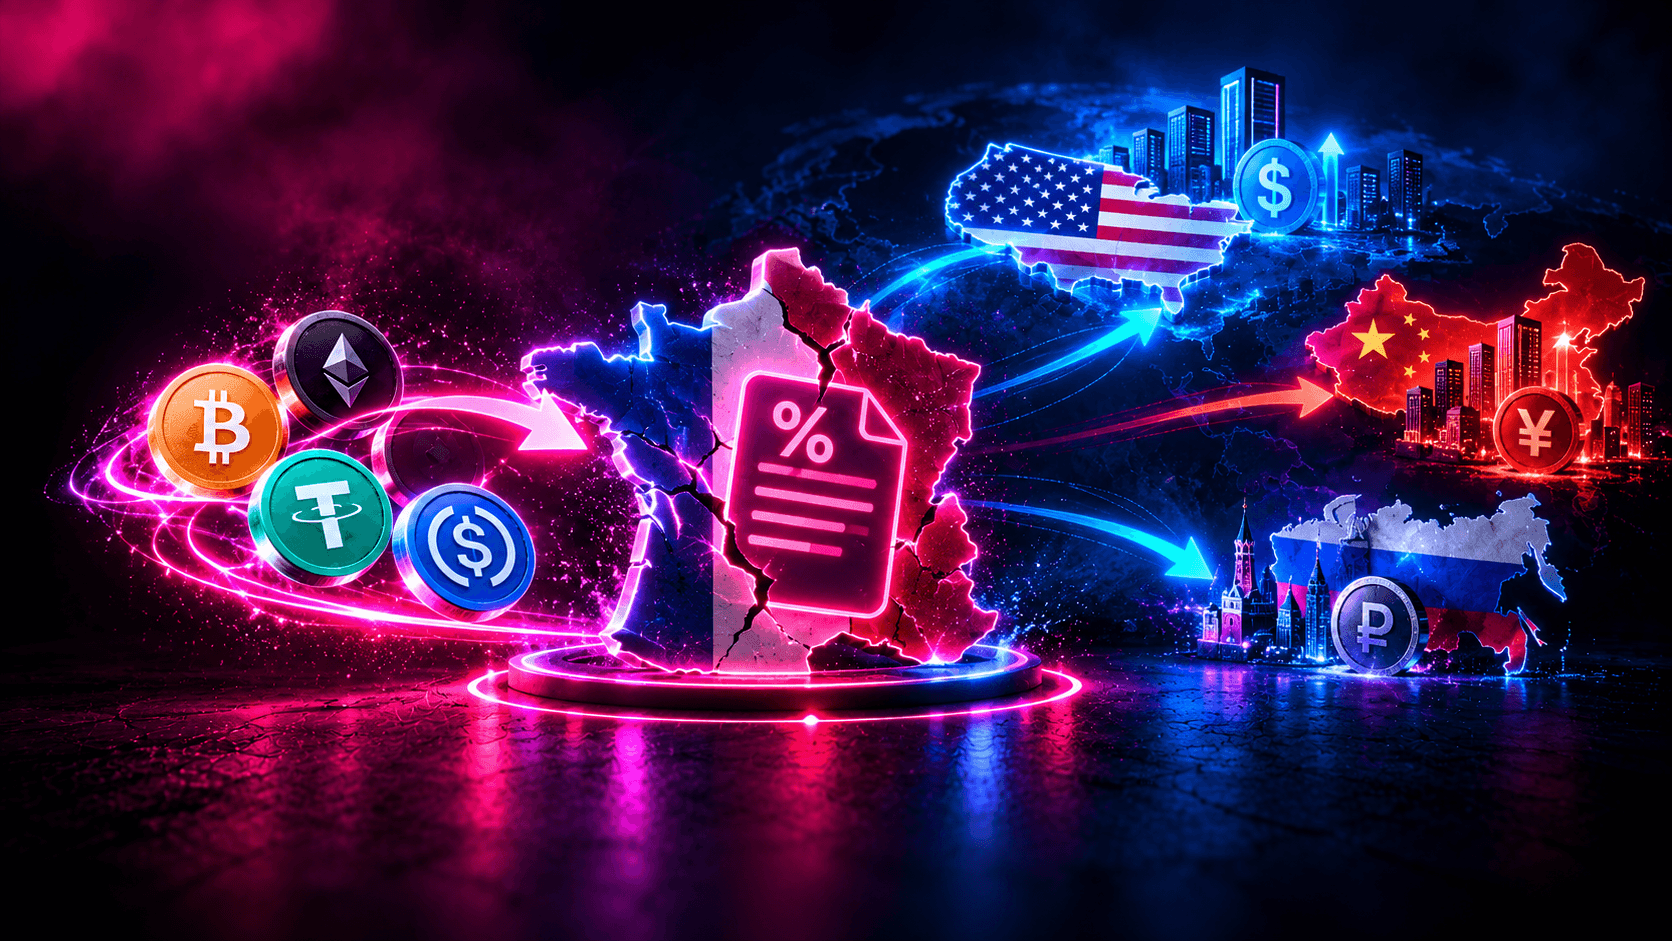
Mientras Estados Unidos organiza su dominio de las finanzas digitales, China desarrolla sus propias infraestructuras monetarias y Rusia explora nuevos circuitos de liquidación, Francia se plantea gravar las conversiones de criptomonedas hacia stablecoins.
Una decisión cuyas consecuencias podrían superar ampliamente los ingresos fiscales esperados.
Y una votación que plantea una pregunta fundamental: ¿Desea Francia convertirse en un actor importante de la Internet 3.0 o seguir dependiendo de las infraestructuras desarrolladas en el extranjero?
Comencemos por ponernos en el lugar de un diputado.
Desde un punto de vista económico, a primera vista, esta medida puede parecer seductora.
Con una deuda pública considerable, déficit persistentes y finanzas bajo presión, buscar nuevos ingresos fiscales parece legítimo.
¿Por qué no gravar las plusvalías obtenidas sobre las criptomonedas cuando se convierten en stablecoins? ¿Por qué mantener un diferimiento de tributación sobre determinadas operaciones cuando el Estado debe financiar sus servicios públicos?
Sobre el papel, el razonamiento puede defenderse.
Pero una política económica no se mide únicamente por lo que aporte mañana por la mañana. También debe evaluarse a través de la riqueza que permitirá, o no, crear dentro de diez años.
¿Cuánto recaudaría realmente este impuesto?
¿Cuánto podría costar indirectamente en inversiones abandonadas, en empresas instaladas en el extranjero, en empleos no creados y en innovaciones desarrolladas fuera de Francia?
Y sobre todo, ¿por qué introducir una restricción adicional sobre una industria aún emergente, precisamente cuando las grandes potencias mundiales buscan dominar las infraestructuras financieras del mañana?
Una medida adoptada por un solo voto de diferencia
El 16 de octubre de 2026, la Asamblea Nacional adoptó una enmienda destinada a gravar determinadas conversiones de criptoactivos hacia stablecoins, en el marco del proyecto de ley de presupuestos para 2027.
El resultado merece que nos detengamos en él.
De los 577 escaños de la Asamblea Nacional, solo 100 diputados participaron en la votación.
- 38 diputados votaron a favor.
- 37 diputados votaron en contra.
- 25 diputados se abstuvieron.
Un solo voto de diferencia.
Como destaca el Journal du Coin en su artículo del 17 de octubre, esta aprobación especialmente ajustada se explica notamment por una baja participación en la votación.
El artículo señala igualmente que varias enmiendas que proponían un tratamiento fiscal más favorable para los criptoactivos no pudieron ser defendidas en sesión, al estar ausentes sus autores.
No obstante, cabe recordar un elemento: el gobierno emitió un dictamen desfavorable a esta tributación.
La medida no es, por tanto, definitiva. La votación prevista el 20 de octubre sobre la parte de ingresos del presupuesto 2027 constituye una nueva etapa, antes de la continuación del procedimiento parlamentario.
Pero esta primera votación ya plantea interrogantes económicos mayores.
Fuente: Journal du Coin — Taxe crypto : vos stablecoins taxés par 100 députés sur 577, 17 de octubre de 2026.
1. Ya nos perdimos parte de la Internet 2.0. ¿Vamos a repetirlo?
Miremos simplemente nuestro día a día.
Nuestros motores de búsqueda, nuestras redes sociales, nuestros sistemas operativos móviles, nuestras plataformas publicitarias y una gran parte de nuestras infraestructuras cloud están dominados por empresas estadounidenses.
Google, Apple, Microsoft, Amazon, Meta.
Estas empresas no se limitan a vender servicios.
Controlan infraestructuras, captan una parte importante del valor económico y participan en definir los estándares tecnológicos mundiales.
Europa ha producido buenas empresas digitales. Pero no ha construido tantas plataformas dominantes a escala mundial.
Hoy, se prepara una nueva transformación.
Con la Web3, se vuelve posible transferir valor directamente en Internet, tokenizar activos, automatizar liquidaciones y desarrollar nuevas infraestructuras financieras.
Tras haber dependido en gran medida de las plataformas estadounidenses para intercambiar información, ¿vamos a depender mañana de sus infraestructuras para intercambiar valor?
Es una de las cuestiones económicas mayores de esta década.
2. Estados Unidos ha comprendido que los stablecoins son un instrumento de poder económico
En julio de 2025, Estados Unidos adoptó el GENIUS Act, un marco federal destinado a regular los stablecoins de pago.
Esta legislación prevé notamment requisitos de reservas, transparencia y cumplimiento normativo.
Pero su ambición va más allá de la protección de los usuarios.
Las autoridades estadounidenses presentan explícitamente los stablecoins como un medio para reforzar el peso internacional del dólar y apoyar la demanda de activos financieros estadounidenses.
En otras palabras, Washington considera estos instrumentos como una infraestructura estratégica.
El objetivo no es solo permitir que empresas estadounidenses desarrollen nuevos productos.
Se trata igualmente de reforzar la influencia del dólar en la economía digital mundial.
Mientras Estados Unidos estructura su industria en torno a esta ambición, Francia contempla una medida susceptible de hacer que determinados usos de los stablecoins sean fiscalmente menos atractivos.
Las dos políticas no son directamente comparables: una regula principalmente la emisión de stablecoins, la otra concierne a la fiscalidad de determinadas conversiones.
Pero sus orientaciones económicas merecen confrontarse.
Estados Unidos busca hacer de los stablecoins un relais de su poder monetario. Francia debe preguntarse si su fiscalidad favorecerá o complicará el desarrollo de sus propios actores.
3. China y Rusia también avanzan, pero según otros modelos
Sería inexacto afirmar que China fomenta libremente las criptomonedas.
Pekín mantiene un enfoque restrictivo sobre los criptoactivos privados, al tiempo que desarrolla infraestructuras de pago digital, notamment en torno al yuan digital.
Su objetivo es distinto al de Estados Unidos: conservar un control estatal importante sobre los circuitos monetarios.
Rusia explora, por su parte, usos encadrados de los activos digitales para determinadas liquidaciones internacionales, notamment en un contexto de restricciones financieras y sanciones.
Estos modelos presentan límites y riesgos propios. No deben confundirse con un entorno abierto a la innovación privada.
Pero ilustran una realidad fundamental.
Las grandes potencias consideran ahora las infraestructuras monetarias digitales como un enjeu estratégico.
Su competencia se centra en los sistemas de liquidación, las monedas, las tecnologías, los estándares y los flujos financieros internacionales.
Francia no puede examinar esta transformación únicamente bajo el ángulo de ingresos fiscales adicionales.
4. Numerosos franceses ya han invertido en esta industria
Es un punto que se olvida con demasiada frecuencia.
Detrás de las palabras Bitcoin, blockchain, stablecoins y Web3, existen inversores franceses, emprendedores, desarrolladores, ingenieros y empresas.
Particulares han comprometido parte de su ahorro en activos digitales.
Emprendedores han invertido sus recursos personales para crear sociedades.
Equipos han consagrado varios años al desarrollo de monederos digitales, soluciones de pago, plataformas y protocolos.
Inversores privados financian empresas que a veces aún no generan beneficios, pero que buscan construir las infraestructuras del mañana.
Todas estas inversiones conllevan riesgos importantes. No todas serán rentables.
Pero participan en el surgimiento de una industria.
Una modificación fiscal que afecte a las conversiones hacia los stablecoins podría afectar a algunos de estos inversores y modificar su forma de utilizar los activos digitales.
Por ello, cabe plantear la pregunta: ¿se ha evaluado suficientemente el efecto potencial de esta medida sobre los capitales privados ya comprometidos en el ecosistema francés?
5. Gravar una conversión podría complicar la gestión de las inversiones
Tomemos un ejemplo sencillo.
Un particular invierte 30 000 € en Bitcoin.
Algunos años después, sus activos valen 70 000 €.
Decide convertir su posición en USDC para reducir su exposición a la volatilidad.
No desea necesariamente retirar su dinero a su cuenta bancaria.
Quiere conservar sus fondos en el ecosistema digital, eventualmente para reinvertirlos más tarde.
Hoy, bajo el régimen general aplicable a los particulares, los intercambios entre activos digitales se benefician en principio de un diferimiento de tributación.
Si la conversión hacia determinados stablecoins se volviera imponible, este particular podría tener que pagar un impuesto sobre su plusvalía de 40 000 €.
Con un tipo ilustrativo del 31,4 %, esto representaría 12 560 € de impuesto, sin perjuicio de su situación fiscal y de las modalidades definitivas de la ley.
Este escenario también lo presenta el Journal du Coin para ilustrar el impacto potencial de la enmienda.
Esto no significaría que el inversor no tendría ninguna liquidez: los stablecoins pueden convertirse en euros.
Pero podría verse obligado a movilizar una parte de su capital para satisfacer una obligación fiscal que no había anticipado en esta etapa de su estrategia.
La consecuencia posible sería una disminución de su capacidad de reinversión.
Y cuando esta situación afecta a un gran número de inversores, puede tener repercusiones sobre la liquidez y la financiación del ecosistema.
6. Un ingreso fiscal inmediato no es necesariamente una ganancia económica duradera
El Estado debe financiar sus gastos.
Es una evidencia.
Pero todo nuevo impuesto debería ser objeto de un análisis económico completo.
¿Cuántos ingresos adicionales generaría?
¿Cuántos contribuyentes estarían afectados?
¿Qué comportamientos cambiaría?
¿Qué parte de las operaciones se aplazaría, abandonaría o realizaría según otras modalidades?
¿Y cuáles serían los efectos sobre las empresas francesas que dependen de estos usos?
No basta con constatar que una operación se volvería imponible para deducir que los ingresos fiscales aumentarían en las proporciones esperadas.
Los contribuyentes adaptan sus comportamientos, y los mercados evolucionan.
Esto no prueba que este impuesto reduciría los ingresos públicos a largo plazo.
Pero justifica un verdadero estudio de impacto.
Una política fiscal no debería juzgarse únicamente por su rendimiento teórico, sino por su efecto económico global.
7. Las empresas francesas podrían sufrir una desventaja competitiva
Una empresa Web3 francesa no compite únicamente con empresas de su departamento o de su país.
Evoluciona en un mercado mundial.
Sus competidores pueden estar instalados en Estados Unidos, Singapur, Suiza u otros países europeos.
Las diferencias fiscales no determinan por sí solas el lugar de implantación de una empresa.
Pero influyen en la atractividad de los mercados, las decisiones de inversión y la experiencia ofrecida a los usuarios.
Una empresa francesa podría así desarrollar una tecnología eficiente al tiempo que enfrenta mayores dificultades para lograr que sea adoptada por determinados usuarios nacionales.
Sería paradójico apoyar públicamente la innovación creando al mismo tiempo restricciones adicionales sobre algunos de sus usos fundamentales.
8. Los stablecoins podrían convertirse en una infraestructura esencial del comercio digital
Los stablecoins no sirven únicamente para comprar y vender criptomonedas.
Pueden facilitar liquidaciones internacionales, transferencias de fondos y determinadas operaciones automatizadas.
Constituyen igualmente un componente importante de numerosas aplicaciones financieras descentralizadas.
En determinados modelos, podrían permitir que comerciantes y empresas se beneficien de nuevos circuitos de pago.
La fiscalidad propuesta no gravaría automáticamente cada pago o transferencia de stablecoins.
Hay que ser precisos en este punto.
En cambio, si el acceso a estos instrumentos requiere conversiones generadoras de tributación, esto podría complicar determinados recorridos de usuario.
Una tecnología de pago debe ser sencilla de comprender y de utilizar.
Cuanto más complejo se vuelve su funcionamiento, más obstáculos puede encontrar su adopción.
9. Francia corre el riesgo de financiar indirectamente el ecosistema de sus competidores
Imaginemos que una parte de los emprendedores franceses decide desarrollar sus actividades en el extranjero.
Imaginemos que algunos inversores privilegian estructuras extranjeras o mercados con un entorno fiscal considerado más predecible.
Imaginemos que talentos franceses se unen a empresas estadounidenses en lugar de participar en el desarrollo de sociedades locales.
Estos escenarios no son consecuencias automáticas de la enmienda.
Pero representan riesgos económicos que deben examinarse.
Una empresa que se desarrolla en el extranjero puede crear allí empleos, invertir allí sus beneficios y concentrar allí su propiedad intelectual.
Las tecnologías seguirán existiendo.
Los usuarios seguirán utilizando infraestructuras digitales.
La cuestión será saber dónde se situará la creación de valor.
Si no construimos suficientemente nuestros propios actores, corremos el riesgo de convertirnos esencialmente en clientes de las infraestructuras desarrolladas por otros.
Es ya parte de la historia de la Internet 2.0.
10. La Internet 3.0 se construirá con o sin Francia
La blockchain no esperará a que todos los países hayan encontrado el régimen fiscal ideal.
Las empresas seguirán innovando.
Los inversores seguirán financiando proyectos.
Las infraestructuras de pago evolucionarán.
La tokenización progresará en los sectores donde aporte un verdadero valor económico.
Los stablecoins seguirán siendo objeto de experimentaciones y desarrollos, en marcos regulatorios muy diferentes.
Francia dispone de competencias reconocidas y de un ecosistema emprendedor capaz de participar en esta evolución.
Se beneficia igualmente del marco europeo MiCA, que puede contribuir a reforzar la seguridad jurídica del sector.
Pero la regulación y la fiscalidad deben funcionar de forma coherente.
El enjeu no es suprimir toda tributación de las ganancias liées a los criptoactivos.
El enjeu es determinar en qué momento debe exigirse el impuesto, sobre qué operaciones y con qué consecuencias para los usuarios y las empresas.
Porque si la Internet 2.0 fue ampliamente dominada por Estados Unidos, nada obliga a Europa a reproducir ese escenario con la Internet 3.0.
Aún hay que darle los medios para desarrollar sus propias empresas.
Conclusión — No sacrifiquemos las inversiones de mañana a los ingresos de hoy
Podemos comprender la voluntad de buscar ingresos fiscales adicionales.
Podemos comprender el objetivo de tratar equitativamente las distintas categorías de plusvalías.
Podemos igualmente comprender la necesidad de luchar contra los abusos.
Pero estos objetivos no eximen de evaluar las consecuencias económicas de una medida.
Francia no solo carece de ingresos fiscales.
Necesita igualmente crecimiento, capitales privados, empresas tecnológicas, empleos cualificados e infraestructuras capaces de competir con las de las grandes potencias.
Y a estos enjeux económicos se añade un problema a menudo subestimado: el verdadero rompecabezas fiscal que podría generar esta reforma.
Un rompecabezas fiscal adicional para los franceses
Hoy, la fiscalidad de los criptoactivos ya es particularmente compleja para numerosos particulares.
Hay que seguir sus adquisiciones, sus cesiones imponibles, el valor global de su cartera, las plusvalías y minusvalías, los justificantes de transacciones y las eventuales obligaciones declarativas relativas a cuentas en el extranjero.
Con esta nueva medida, las conversiones hacia determinados stablecoins podrían también convertirse en hechos imponibles.
Imaginemos un inversor que realiza varias decenas, incluso varios cientos de operaciones al año.
Compra Bitcoin, intercambia por Ethereum, convierte una parte de sus activos en USDC, reinvierte, y luego vuelve temporalmente a stablecoins.
Mañana, algunas de estas conversiones podrían desencadenar obligaciones fiscales adicionales.
Habría que identificar precisamente las operaciones afectadas, determinar los valores a retener, calcular las ganancias imponibles según las normas aplicables y conservar el conjunto de los justificantes.
Todo ello en un entorno donde los activos pueden circular entre varias plataformas, monederos y protocolos descentralizados.
Para los particulares, esto podría significar más declaraciones complejas, más riesgos de errores y más costes de acompañamiento contable.
Para los profesionales del sector, más verificaciones y conciliaciones de transacciones.
Y para la propia administración fiscal, nuevas operaciones que controlar, a veces en entornos técnicos particularmente complejos.
Entonces aparece una cuestión económica adicional: ¿cuánto costará realmente la gestión de esta nueva fiscalidad, tanto a los contribuyentes como a la administración?
Sería necesario evaluar estos costes de cumplimiento y de control frente a los ingresos fiscales esperados.
Porque un impuesto no se vuelve automáticamente eficaz porque amplía la base imponible.
También debe seguir siendo comprensible, aplicable y proporcionado.
El enjeu va mucho más allá de la fiscalidad de las criptomonedas
La Web3 no constituye una garantía de prosperidad. Es una industria emergente, con sus riesgos, sus fracasos y sus oportunidades.
Pero es precisamente porque su futuro está por construir por lo que las decisiones tomadas hoy pueden tener consecuencias importantes.
La votación del 20 de octubre no cerrará necesariamente el debate legislativo.
No obstante, debería ser la ocasión para una reflexión más amplia sobre el lugar que Francia desea ocupar en la economía digital mundial.
Ya hemos visto gran parte del valor de la Internet 2.0 concentrarse en Estados Unidos.
¿Vamos a crear las condiciones para participar en la construcción de la Internet 3.0, o arriesgarnos a ver cómo una nueva generación de empresas mundiales se desarrolla en otro lugar?
Esta pregunta merece más que una respuesta estrictamente presupuestaria.
Porque el verdadero enjeu no es solo saber cuánto podría recuperar el Estado de las inversiones realizadas ayer.
También es saber cuánta riqueza, empleo, innovación e ingresos fiscales será capaz de generar Francia mañana.
La economía digital mundial seguirá avanzando. La verdadera cuestión es saber qué lugar desea ocupar Francia en ella.
Fuentes