Pagos rechazados, transferencias imposibles y millones de usuarios potencialmente afectados. Este martes 20 de octubre de 2026, el incidente que golpea a Revolut recuerda una realidad a menudo olvidada: tener dinero en una cuenta no siempre significa poder usarlo. ¿Y si fuera el momento de replantear nuestra relación con los servicios financieros?
- Revolut paralizado: cuando una simple caída se convierte en un problema cotidiano
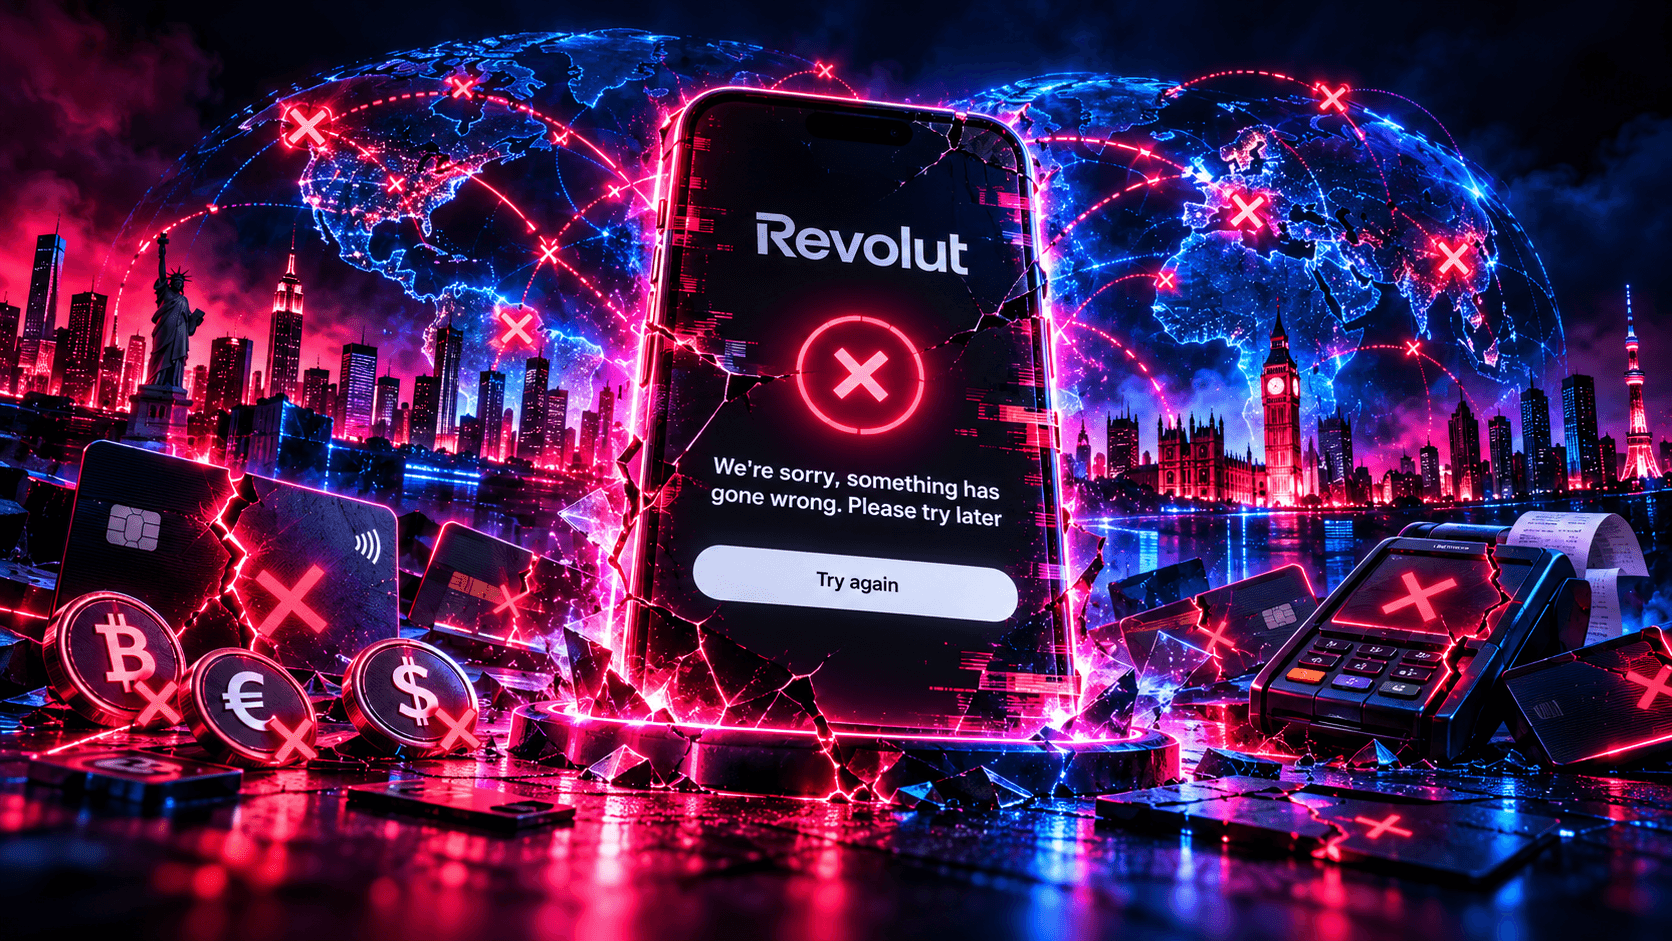
Este martes 20 de octubre de 2026, numerosos usuarios de Revolut descubrieron una situación especialmente incómoda: la imposibilidad de realizar ciertas operaciones bancarias, pese a ser esenciales.
Desde la mañana, varios servicios se vieron perturbados:
- Los pagos con tarjeta bancaria, incluida la física.
- Las retiradas en cajeros automáticos.
- Las transferencias y envíos de dinero.
- El acceso a la aplicación y a las cuentas.
- Ciertas operaciones con criptomonedas.
- La atención al cliente por mensajería.
La situación traspasa las fronteras francesas y afecta también a varios otros países europeos. Revolut reconoció el incidente y aseguró que los fondos y los datos de sus clientes seguían estando protegidos.
MoneyVox
+2
Pero una pregunta sigue en el aire: ¿de qué sirve un dinero perfectamente seguro si su propietario ya no puede utilizarlo temporalmente?
Imagine un instante: usted está en el extranjero, debe pagar su hotel, comprar un billete de tren o simplemente abonar la compra del supermercado.
Su cuenta está aprovisionada. Su tarjeta está activa. No ha cometido ningún error.
Sin embargo, el pago es rechazado.
Ahí aparece toda la fragilidad de una dependencia exclusiva de un único sistema financiero.
2. Google Cloud: cuando una infraestructura afecta a varias instituciones financieras
La información disponible apunta a que el origen de las perturbaciones se encuentra en un incidente en la infraestructura de Google Cloud, especialmente en su región de Londres.
Varios establecimientos financieros y servicios digitales se vieron afectados, lo que ilustra una concentración a veces invisible de las infraestructuras tecnológicas esenciales.
AP News
+2
Esta situación plantea una pregunta que va mucho más allá de Revolut.
Hoy en día, los establecimientos financieros pueden presentar marcas, interfaces y ofertas muy diferentes, dependiendo a veces de los mismos proveedores tecnológicos.
Cuando un eslabón importante de esta cadena tiene un problema, las consecuencias pueden propagarse a numerosos servicios de forma simultánea.
Este es el paradigma de las finanzas modernas: disponemos de aplicaciones cada vez más eficientes, pero la disponibilidad de nuestro dinero sigue dependiendo de sistemas que no controlamos.
Una aplicación financiera moderna no debería limitarse a ser sencilla y rápida. También debería permitir a sus usuarios controlar mejor sus activos y sus dependencias.
3. Su dinero, sus claves: otra filosofía se vuelve posible
Durante décadas, hemos acostumbrado confiar nuestros fondos a intermediarios.
Esta organización presenta ventajas considerables: seguridad operativa, servicios bancarios, protección regulatoria y facilidad de transacción.
Pero también implica una dependencia.
Con la aparición de la blockchain y la Web3, se ha desarrollado otro enfoque: la autocustodia, también llamada self-custody.
El principio es sencillo.
En lugar de confiar sistemáticamente el control de sus activos digitales a una plataforma centralizada, el usuario puede disponer de su propio monedero y conservar personalmente sus claves privadas.
Esto cambia profundamente la relación entre el individuo y sus activos.
La blockchain permite, en particular, realizar transferencias directamente entre monederos, sin necesidad de que un establecimiento bancario tradicional conserve los activos.
Naturalmente, esta independencia implica nuevas responsabilidades. La protección de las claves privadas se vuelve esencial, las transacciones pueden ser irreversibles y las propias redes blockchain pueden experimentar perturbaciones.
Pero algo cambia de forma fundamental: el control de sus activos digitales ya no depende necesariamente de una cuenta gestionada por un único intermediario.
Es precisamente esta filosofía la que defendemos en OZAPAY.
4. OZAPAY: una Super App francesa construida en torno a su libertad financiera
DESCUBRIR OZAPAY
En OZAPAY, creemos que el futuro de los servicios financieros no debe oponer los sistemas bancarios tradicionales a las nuevas tecnologías.
Debe permitir a los usuarios beneficiarse de lo mejor de ambos mundos.
Nuestra ambición es construir una Super App francesa que acerque los pagos, los activos digitales y los servicios financieros del día a día dentro de un mismo entorno.
¿Nuestra diferencia fundamental? La autocustodia.
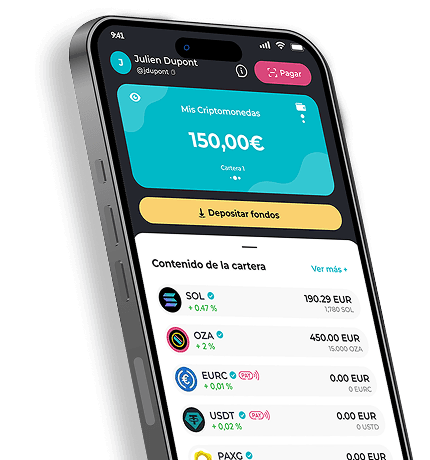
Con OZAPAY, puede crear su propio monedero digital y conservar personalmente su frase secreta y sus claves privadas.
Sus activos digitales no se quedan simplemente inscritos en la contabilidad interna de una plataforma que los conserva por usted.
Están asociados a su monedero en la blockchain.
OZAPAY también desarrolla un ecosistema de servicios destinados a facilitar el uso de los activos digitales en el día a día, con funcionalidades existentes y otras en proceso de despliegue.
Nuestra visión se basa en tres convicciones:
La libertad: cada uno debe poder ejercer un control directo sobre sus activos digitales.
La simplicidad: las tecnologías blockchain deben ser accesibles para el mayor número de personas, sin exigir una experiencia técnica.
La apertura: los servicios financieros tradicionales y las tecnologías descentralizadas pueden complementarse en lugar de excluirse.
Este enfoque no significa que todos los servicios de OZAPAY funcionen automáticamente en caso de caída bancaria o informática. Los pagos en moneda tradicional, las conversiones y ciertas funcionalidades dependen, en particular, de socios.
En cambio, la autocustodia aporta una diferencia estructural clave en lo que respecta a la conservación de los activos digitales.
5. No se trata de sustituir una dependencia por otra
La verdadera lección de este incidente no es que haya que abandonar Revolut o los bancos tradicionales.
Es que resulta pertinente diversificar sus medios de pago y sus soluciones de conservación.
Hoy en día, es posible combinar varios enfoques: mantener una cuenta bancaria tradicional para las operaciones corrientes, disponer de una solución alternativa para los pagos y utilizar un monedero en autocustodia para sus activos digitales.
Esta diversificación no elimina los riesgos. En cambio, permite no concentrar todos sus usos en un único intermediario.
Es una evolución comparable a la que hemos conocido con Internet: los usuarios buscan ahora más elección, movilidad y control.
Y las finanzas no son una excepción.
6. ¿Y si descubriera OZAPAY hoy?
No hace falta esperar a la próxima caída bancaria para descubrir nuevas soluciones financieras.
En OZAPAY, queremos hacer accesible el universo de la Web3, con una aplicación pensada para acompañar tanto a los principiantes como a los usuarios experimentados.
Crear una cuenta OZAPAY le permite, en particular:
- Descubrir una Super App francesa orientada a las finanzas de nueva generación.
- Crear un monedero digital personal en autocustodia.
- Explorar los activos digitales y las funcionalidades disponibles.
- Participar en quests de aprendizaje para comprender mejor nuestro ecosistema.
- Descubrir progresivamente los nuevos servicios y funcionalidades que desarrollamos.
La inscripción es gratuita y permite empezar a explorar la aplicación sin obligación de invertir.
¿Y si recuperara el control de sus activos digitales?
Descubra otra forma de abordar los servicios financieros con una Super App francesa pensada para la nueva generación.OZAPAY — Las finanzas, de otra manera.
Descubrir OZAPAY
Conclusión: la próxima revolución financiera también será la del control
La caída de Revolut del 20 de octubre de 2026 terminará por resolverse.
Las aplicaciones volverán a ser accesibles. Las tarjetas funcionarán de nuevo. Las transacciones retomarán su curso.
Pero las preguntas planteadas por este incidente merecen permanecer.
¿Por qué nos hemos vuelto tan dependientes de unas pocas infraestructuras para usar nuestro dinero?
¿Por qué el control directo de nuestros activos digitales sigue siendo tan poco extendido?
Y, sobre todo, ¿cómo construir unas finanzas capaces de combinar simplicidad, protección y libertad individual?
En OZAPAY, creemos que parte de la respuesta reside en la complementariedad entre las finanzas tradicionales y las tecnologías descentralizadas.
La verdadera innovación financiera no consiste solo en cambiar la forma en que pagamos. También consiste en cambiar la forma en que controlamos nuestros activos.
Y esta evolución ya está en marcha.
OZAPAY — Pagos sin fronteras. Más oportunidades.